Cara Menyusun Dokumen Keuangan yang Aman Menurut Standar Akuntansi
Tata cara menyusun dokumen keuangan kantor yang aman melibatkan pengelompokan bukti transaksi, klasifikasi berkas pajak, penggunaan ordner arsip berkualitas, dan sistem kode indeks kronologis.
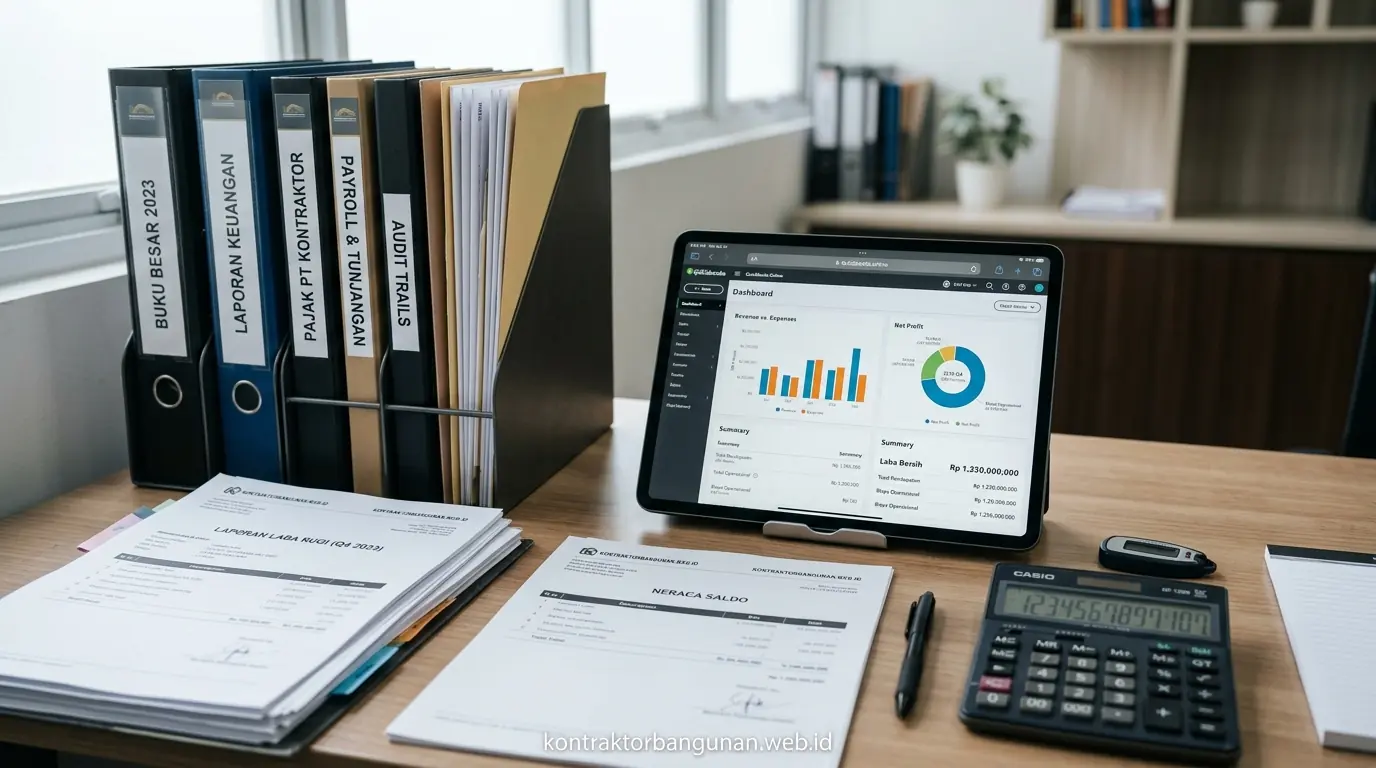
Penerapan sistem filing fisik yang terstruktur untuk dokumen keuangan korporat menggunakan ordner arsip berpalang pengunci baja.
- Kepatuhan Regulasi: Dokumen keuangan dan perpajakan wajib disimpan terstruktur minimal 10 tahun sesuai UU No. 8 Tahun 1997.
- Metode Filing Kronologis: Menggabungkan voucher kas, invoice, faktur pajak, dan bukti transfer dalam satu berkas terikat.
- Peralatan ATK Standar: Menggunakan ordner tebal 7 cm, divider index warna, map snelhechter, dan sheet protector bebas asam.
- Audit Readiness: Mengurangi waktu pencarian bukti transaksi hingga 80% saat proses audit eksternal maupun pemeriksaan pajak.
- Mengapa Menyusun Dokumen Keuangan Kantor Wajib Mengikuti Standar Akuntansi?
- Bagaimana Cara Arsip Kwitansi Invoice yang Rapi Berdasarkan Kronologi dan Entitas?
- Sistem Klasifikasi Berkas Pajak dan Laporan Keuangan untuk Kesiapan Audit
- Perlengkapan ATK Esensial & Filing System yang Wajib Dimiliki Bagian Finance
- Tabel Komparasi Media Penyimpanan Arsip Dokumen Keuangan
- Prosedur Retensi dan Pemusnahan Dokumen Finansial yang Sah
- FAQ: Pertanyaan Seputar Dokumen Keuangan & Pengadaan ATK
- Kesimpulan Praktis
Mengapa Menyusun Dokumen Keuangan Kantor Wajib Mengikuti Standar Akuntansi?
Menyusun dokumen keuangan kantor secara disiplin memastikan setiap transaksi tervalidasi, mencegah kehilangan data finansial, serta mempermudah verifikasi kepatuhan pajak tahunan perusahaan secara akurat.
Dalam operasional bisnis harian, bagian akuntansi dan keuangan (Finance & Accounting) merupakan urat nadi perusahaan. Setiap rupiah yang masuk dan keluar harus dapat dipertanggungjawabkan melalui bukti fisik yang sah, seperti kwitansi, faktur penjualan, tagihan vendor (invoice), purchase order (PO), hingga bukti potong pajak. Berdasarkan laporan Asosiasi Tata Kelola Kearsipan Indonesia (2025), lebih dari 42% perusahaan skala menengah mengalami keterlambatan pelaporan audit akibat sistem penyimpanan bukti transaksi yang berantakan dan tidak terstandarisasi.
Standar Akuntansi Keuangan (SAK) di Indonesia menekankan prinsip keandalan (reliability) dan dapat diverifikasi (verifiability). Jika auditor atau fiskus pajak meminta dokumen pembuktian atas sebuah transaksi yang terjadi tiga tahun lalu, staf keuangan harus mampu menyajikannya dalam hitungan menit. Tanpa sistem filing yang rapi dan perlengkapan ATK yang tepat, dokumen penting rentan rusak, terselip, atau bahkan hilang tertimbun tumpukan berkas lainnya.
Bagaimana Cara Arsip Kwitansi Invoice yang Rapi Berdasarkan Kronologi dan Entitas?
Cara arsip kwitansi invoice terbaik dilakukan dengan menyatukan voucher pengeluaran, invoice asli, PO, dan bukti transfer dalam satu bundel berpenjepit snelhechter berurutan tanggal transaksi.
Untuk menciptakan alur kerja pembukuan yang sistematis, Anda dapat menerapkan rumus 3 tahap pengarsipan transaksi keuangan berikut:
1. Validasi Berkas Lengkap
Pastikan kwitansi bermeterai (jika di atas Rp 5 juta), invoice bertanda tangan, surat jalan, dan faktur pajak sudah lengkap sebelum difile.
2. Penomoran Voucher
Gunakan sistem kode unik seperti BKK-2026-09-001 (Bukti Kas Keluar) dan BKM-2026-09-001 (Bukti Kas Masuk).
3. Pengurutan Kronologis
Urutkan berkas transaksi dari tanggal 1 hingga akhir bulan, lalu sekat menggunakan divider warna bertanda nama bulan.
Perhatian khusus wajib diberikan pada bukti transaksi yang menggunakan kertas thermal (seperti struk bensin, tol, atau belanja ritel kecil). Kertas thermal memiliki tinta yang cepat memudar dalam waktu 3–6 bulan. Oleh karena itu, staf administrasi keuangan wajib segera memfotokopi struk thermal ke kertas HVS A4/F4, menempelkannya dengan lem kertas bebas asam, dan melampirkannya bersama form reimbursement resmi.
Sistem Klasifikasi Berkas Pajak dan Laporan Keuangan untuk Kesiapan Audit
Klasifikasi berkas pajak yang efektif memisahkan dokumen SPT Masa PPh, SPT Tahunan Badan, dan PPN Keluaran/Masukan ke dalam ordner terpisah berlabel warna spesifik.
Pemeriksaan pajak (Tax Audit) oleh Direktorat Jenderal Pajak (DJP) kerap kali memerlukan pencocokan silang antara bukti potong PPh Pasal 21, 23, 4 ayat 2, dengan faktur pajak keluaran e-Faktur. Jika seluruh berkas dicampuradukkan dalam satu kotak tanpa penandaan, proses rekonsiliasi fiskal akan memakan waktu berminggu-minggu dan meningkatkan risiko sanksi denda administrasi.
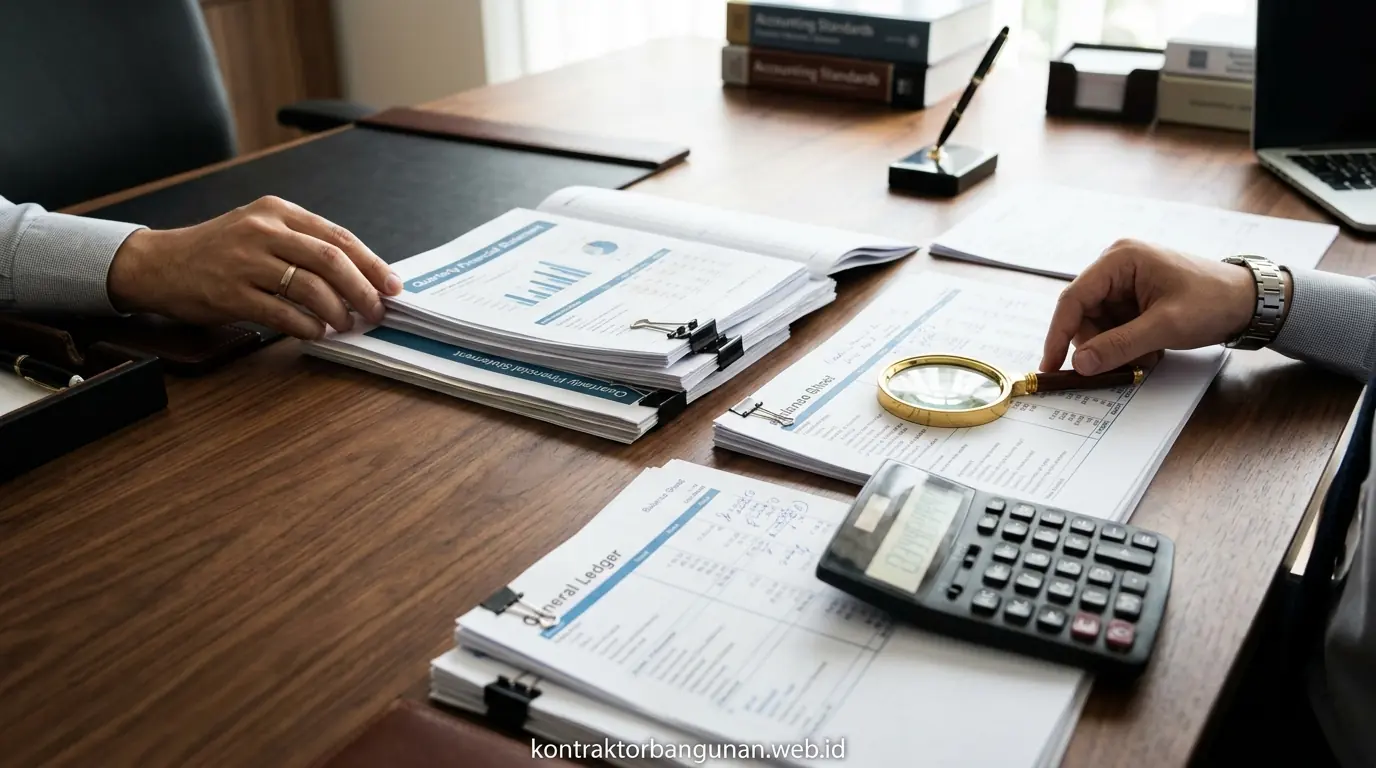
Penyusunan berkas pajak dan kwitansi invoice dalam ordner arsip berkode warna untuk mempercepat pencarian data saat audit.
Berikut adalah skema warna dan kode label ordner yang sangat dianjurkan untuk departemen keuangan perusahaan:
- Ordner Biru Tua (Kode: FIN-REV): Seluruh berkas invoice penjualan (Sales Invoice), surat jalan tertandatangani, dan bukti penerimaan piutang.
- Ordner Merah Marun (Kode: FIN-EXP): Bukti kas keluar operasional, tagihan vendor (Vendor Bills), dan kwitansi pembelian ATK bulanan.
- Ordner Hijau Tua (Kode: TAX-ALL): Berkas Surat Setoran Pajak (SSP), Bukti Penerimaan Elektronik (BPE), cetakan SPT Masa PPN, dan e-Bupot PPh 23.
- Ordner Hitam / Abu-Abu (Kode: FIN-REP): Laporan keuangan audited, neraca saldo, rekening koran bank bulanan, dan buku besar (General Ledger).
Perlengkapan ATK Esensial & Filing System yang Wajib Dimiliki Bagian Finance
Perlengkapan ATK esensial bagian keuangan mencakup ordner karton tebal F4 berpalang baja, map snelhechter transparan, divider index 12 bagian, pembolong kertas 2 lubang, dan lemari arsip besi tahan rayap.
Berdasarkan riset kebutuhan perlengkapan perkantoran korporat oleh PerlengkapanKantor (2026), departemen keuangan membutuhkan suplai ATK filing berkekuatan tinggi (heavy-duty). Dokumen keuangan biasanya memiliki bobot kertas yang tebal karena melampirkan berkas rangkap 3 hingga rangkap 4. Menggunakan map tipis biasa akan menyebabkan punggung map robek saat disimpan bertahun-tahun di rak arsip.
Untuk menunjang efisiensi divisi keuangan Anda, pastikan stok ATK berikut selalu tersedia setiap bulannya:
Mampu menampung hingga 500 lembar dokumen dengan sistem pengunci ring baja kokoh dan label punggung yang dapat diganti.
Memudahkan sekat berkas per bulan atau per alfabet nama vendor rekanan secara rapi dan terstruktur.
Melindungi dokumen perjanjian kontrak dan kwitansi asli dari cairan, debu, dan oksidasi kertas tanpa perlu melubangi dokumen asli.
Tempat penyimpanan berkas final dengan kunci sentral pengaman ganda dan perlindungan anti-rayap serta kelembapan.
Tabel Komparasi Media Penyimpanan Arsip Dokumen Keuangan
Memilih media penyimpanan yang tepat bergantung pada frekuensi akses dokumen, volume transaksi per bulan, dan tingkat keamanan data finansial yang dibutuhkan.
| Media Penyimpanan | Kapasitas & Format | Kelebihan Utama | Rekomendasi Penggunaan |
|---|---|---|---|
| Ordner Lever Arch (7 cm) | 400 – 500 lembar F4 / A4 | Kuat, berpalang pengunci ring baja, label punggung terbaca jelas di rak terbuka | Arsip transaksi bulanan aktif (Voucher Kas, Invoice, Pajak) |
| Map Snelhechter Plastik | 50 – 100 lembar | Ringan, fleksibel, mudah dibawa saat rapat internal atau presentasi penagihan | Berkas tagihan berjalan, rekap klaim berjalan, dokumen tender |
| Box File Karton / Plastik | Hingga 800 lembar (kumpulan map) | Menampung berkas tanpa dilubangi, praktis ditata vertikal di atas meja staff | Menyimpan dokumen pending audit atau berkas in-progress mingguan |
| Filing Cabinet Besi | 4 laci (hingga 2.000 map gantung) | Kunci pengaman terpusat, anti-rayap, tahan api ringan, perlindungan rahasia | Penyimpanan permanen berkas gaji (Payroll), audit report tahunan |
Prosedur Retensi dan Pemusnahan Dokumen Finansial yang Sah
Dokumen keuangan yang telah melewati masa retensi 10 tahun wajib dimusnahkan menggunakan mesin paper shredder tingkat keamanan DIN P-4 untuk mencegah kebocoran data rahasia korporat.
Berdasarkan Pasal 11 Undang-Undang Nomor 8 Tahun 1997 tentang Dokumen Perusahaan, dokumen pembukuan yang terdiri dari neraca tahunan, perhitungan laba rugi tahunan, rekening, jurnal transaksi harian, serta bukti pembukuan lainnya wajib disimpan selama 10 (sepuluh) tahun terhitung sejak akhir tahun buku perusahaan yang bersangkutan.
Setelah periode retensi 10 tahun terlampaui dan tidak ada sengketa hukum atau pemeriksaan pajak yang tertunda, perusahaan dapat melakukan pemusnahan dokumen dengan langkah-langkah:
- Membuat daftar inventaris berkas keuangan yang telah kedaluwarsa.
- Menerbitkan Berita Acara Pemusnahan Dokumen yang ditandatangani Direksi dan Tim Internal Audit.
- Menghancurkan seluruh dokumen fisik menggunakan mesin penghancur kertas (paper shredder) tipe cross-cut atau micro-cut hingga menjadi serpihan tidak terbaca.
FAQ: Pertanyaan Seputar Dokumen Keuangan & Pengadaan ATK
Kesimpulan Praktis
Menyusun dokumen keuangan kantor secara teratur bukan hanya mempermudah pekerjaan harian tim finance, namun juga merupakan benteng pertahanan legal dan finansial utama bagi perusahaan saat menghadapi audit eksternal. Dukung efisiensi administrasi pembukuan kantor Anda dengan perlengkapan filing system berkualitas tinggi dan suplai ATK bulanan yang terjamin dari Perlengkapan Kantor.
Penulis: Tim Spesialis Perlengkapan Kantor
Divisi Spesialis ATK & Filing Systems Perlengkapan Kantor yang berfokus pada penyediaan solusi perlengkapan kearsipan, manajemen dokumen akuntansi, dan pengadaan perlengkapan kantor B2B terpercaya di Indonesia.